
Chiffre d’affaires en hausse, rentabilité en baisse : que vérifier ?
Une hausse des ventes peut accompagner une dégradation des résultats. Examinez les données et les coûts avant de rechercher une cause.
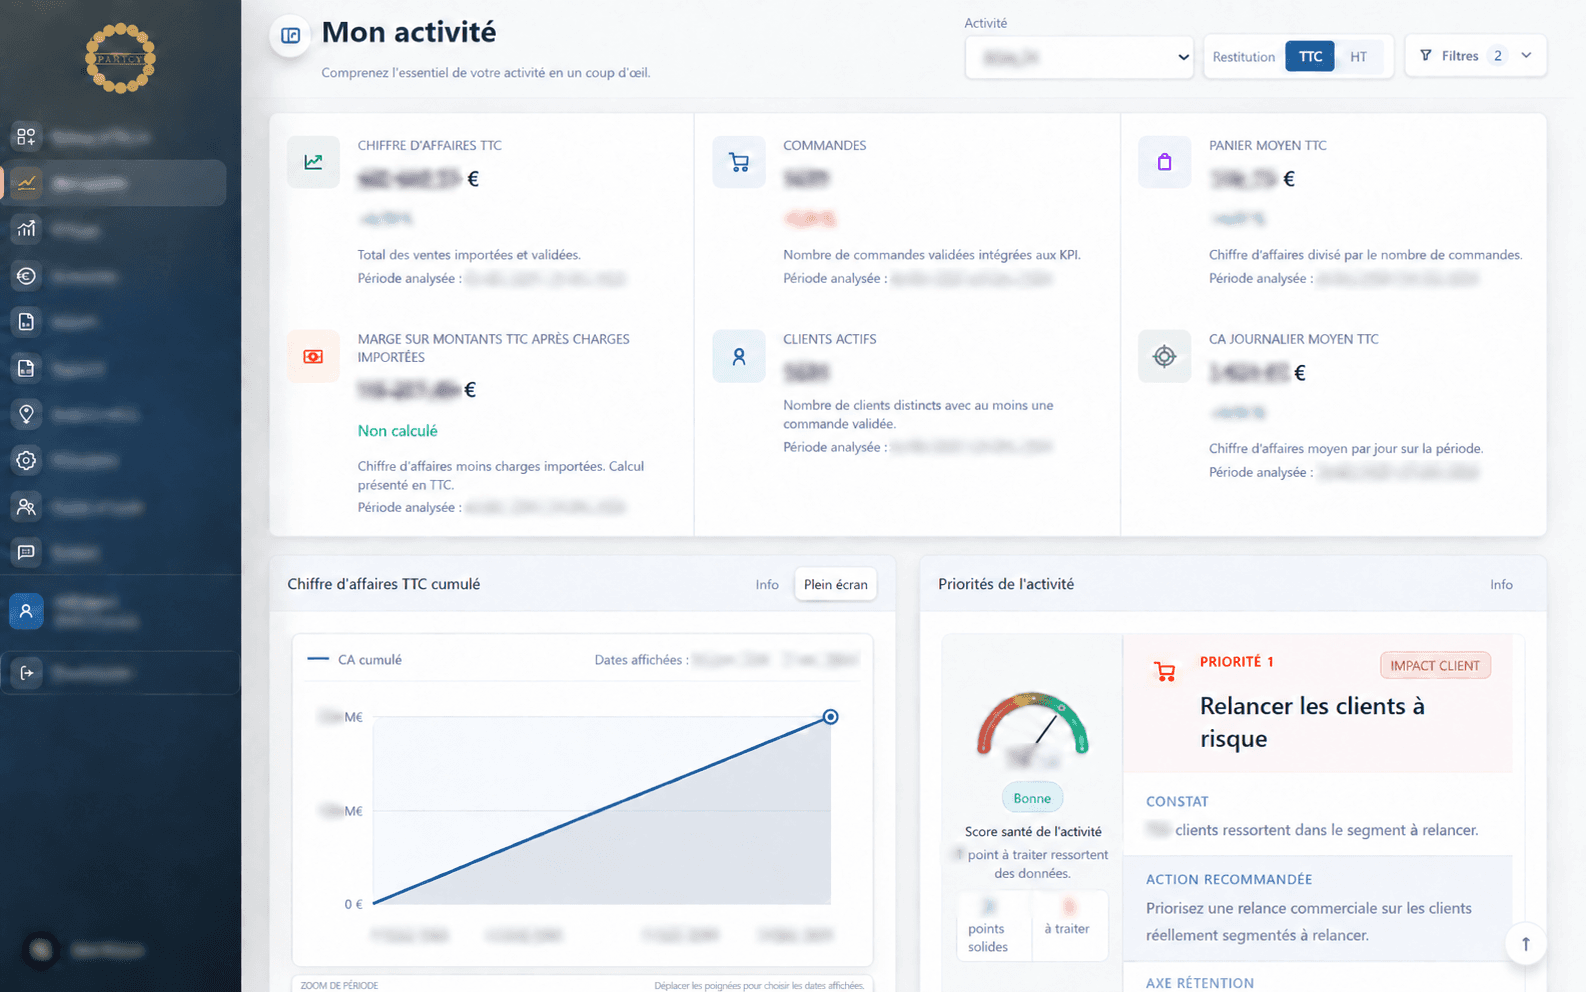
Reprendre les bases
Les périodes, la base HT ou TTC et le traitement des charges doivent être cohérents. Vérifiez les données manquantes et les écritures concentrées sur un mois. La date de vente et la date d’encaissement ne décrivent pas le même événement.
Un exemple chiffré
Exemple fictif : un premier mois comporte 10 000 € de ventes et 7 000 € de charges observées, soit un écart de 3 000 €. Le mois suivant comporte 12 000 € et 10 000 €, soit un écart de 2 000 €. Les ventes progressent de 20 %, tandis que cet écart diminue d’environ 33,33 %. Il ne constitue pas nécessairement un bénéfice net.
Examiner les explications possibles
Regardez la nature des charges, le mix de produits, les remises et les frais variables lorsqu’ils sont présents. Une dépense exceptionnelle ou une charge saisie tardivement peut affecter la comparaison. Une corrélation ne suffit pas à attribuer la baisse à une seule cause.
Vérifier avant d’agir
Rapprochez les fichiers des outils d’origine. Choisissez une hypothèse et les données qui permettraient de la confirmer. Ne réduisez pas un poste essentiel seulement parce qu’il augmente : son effet sur les ventes et le fonctionnement doit être examiné.
Suivre la revue suivante
Documentez l’action, sa période et son périmètre. Relisez les mêmes indicateurs ensuite, avec les nouvelles limites éventuelles. Parycy aide à examiner les données disponibles ; votre professionnel comptable reste l’interlocuteur pour valider les résultats comptables.